Plug-in (tölthető) hibridek üzemanyag-elszámolása
A tölthető hibrid járművek használata esetén a járműbe beépített belső égésű motor hengerűrtartalma alapján a vonatkozó kormányrendelet szerint meghatározható üzemanyag-fogyasztási alapnorma-átalány 70%-a.
Példa:
Egy 1600 cm3-s, benzines személygépkocsi üzemanyag-fogyasztási alapnorma-átalány értéke 9,5 liter / 100 km, az ezzel egyenértékű plug-in hibrid autó alapnorma-átalány értéke ennek 70%-a, tehát 6,65 liter / 100 km.
A benzin- és gázolajüzemű autókra és a motorkerékpárokra vonatkozó fogyasztási norma-táblázatokat részletesen megtalálod ide vonatkozó aloldalunkon.
 Tisztán elektromos autók üzemanyag-elszámolása
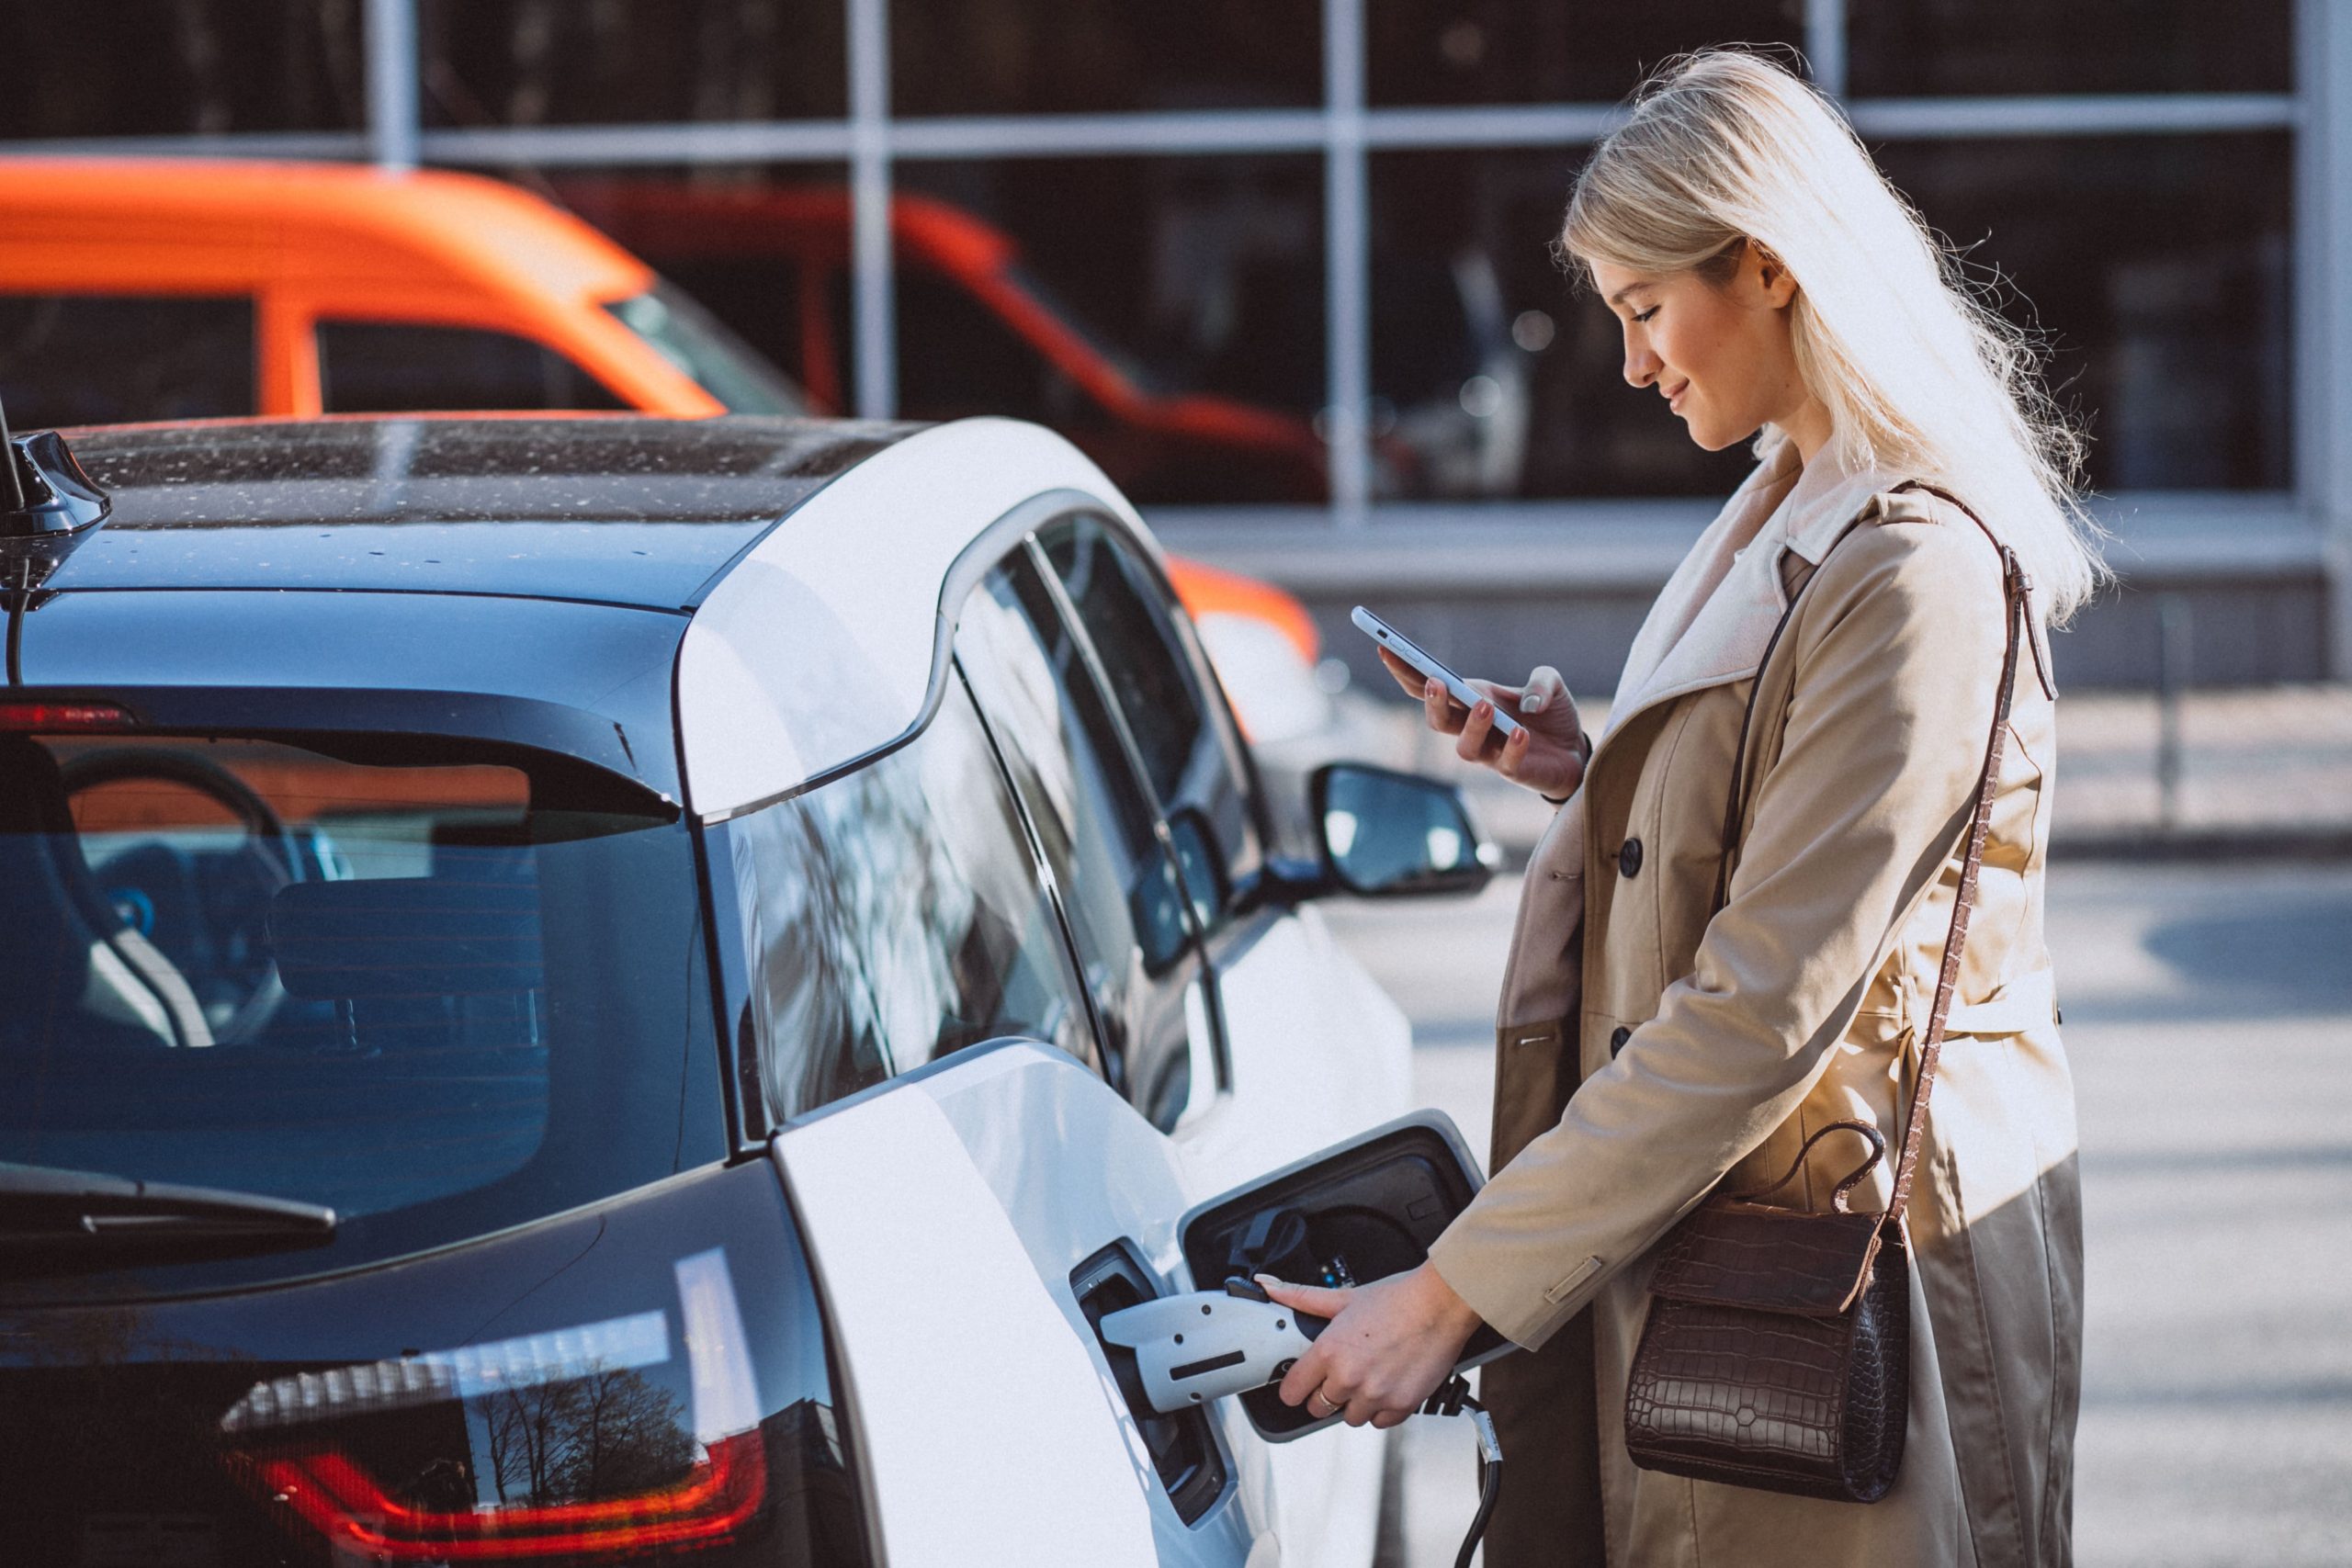
Az elektromos autók terén is konkrét számot publikált a Közlöny, amely szerint a tisztán elektromos járművek esetében 3 liter / 100 km 95-ös, ólmozatlan benzin aktuális hivatalos NAV üzemanyagárának az összege számolható el adómentesen.
Ez óriási hír az elektromos magánautósoknak, hiszen eddig egyáltalán nem volt lehetőségük hivatalos, alapnorma-átalány szerinti elszámolásra, mostantól viszont megtehetik ezt.
A tölthető hibridek és a tisztán elektromos autók üzemanyag-költségét tehát a mindenkori üzemanyagártól tették függővé.
FONTOS: Céges autók esetében az üzemanyag-elszámolás továbbra is számlák alapján történik, függetlenül a felhasznált üzemanyag típusától – így ez alól az elektromos autók sem kivételek.
„És mi a helyzet a nem tölthető hibridekkel?”
A nem tölthető (full és mild) hibrid személygépkocsik benzinüzemű járműnek számítanak, ezért a gyártó vagy műszaki szakértő által meghatározott alapnorma mellett a benzin- vagy dízelmotor hengerűrtartalma szerinti alapnorma-átalány is alkalmazható. A NAV tájékoztatása szerint ez akkor is választható, ha az autó tényleges fogyasztása alacsonyabb az átalánynál. A plug-in hibridekre vonatkozó 70%-os szorzó ezekre az autókra nem érvényes.
“Hogyan számoljak el üzemanyagot?”
Magánautók céges használatára a kiküldetési rendelvény a legoptimálisabb választás, amivel a munkáltató/megbízó legálisan képes csökkenteni a házi pénztára összegét és adó-, valamint járulékmentesen el tudja számolni a magánszemély üzleti célú kiküldetéseit – vagy akár a béren kívüli juttatást is rendezheti ezzel, járulékmentessége miatt.
Nem véletlenül lett fentebb „magánszemély” említve: a munkavállalók mellett megbízottak, tisztségviselők, de akár az egyszemélyes Kft.-k ügyvezetője, ill. bármelyik cégtulajdonos is vezethet kiküldetési rendelvényt!
Amilyen hivatalos hangzik maga a szó, a kiküldetési rendelvény vezetése annál egyszerűbb: manapság már gyerekjáték összeállítani, hiszen automatikusan, mobilapplikációról is rögzítheted útjaidat egy útnyilvántartó program segítségével.
“Melyik útnyilvántartó programot válasszam?”
Magyarországon erre a legjobb választás a RoadRecord útnyilvántartó program, mint kiküldetési rendelvény kalkulátor. A RoadRecorddal 3+1 féleképpen tudod automatikusan rögzíteni útjaid, majd számítógép előtt percek alatt véglegesítheted és kinyomtathatod kiküldetési rendelvényedet, ami ráadásul 100%-ban NAV-álló is lesz!
Ez utóbbi garanciát a RoadRecord beépített házi NAV-ellenőr funkciója biztosítja, mely 70 különböző logikai ütközést vizsgál és javít nyomtatás előtt a kiküldetési rendelvényedben, hogy az biztosan minden elvárásnak megfeleljen.



 Barazsy Ákos
